

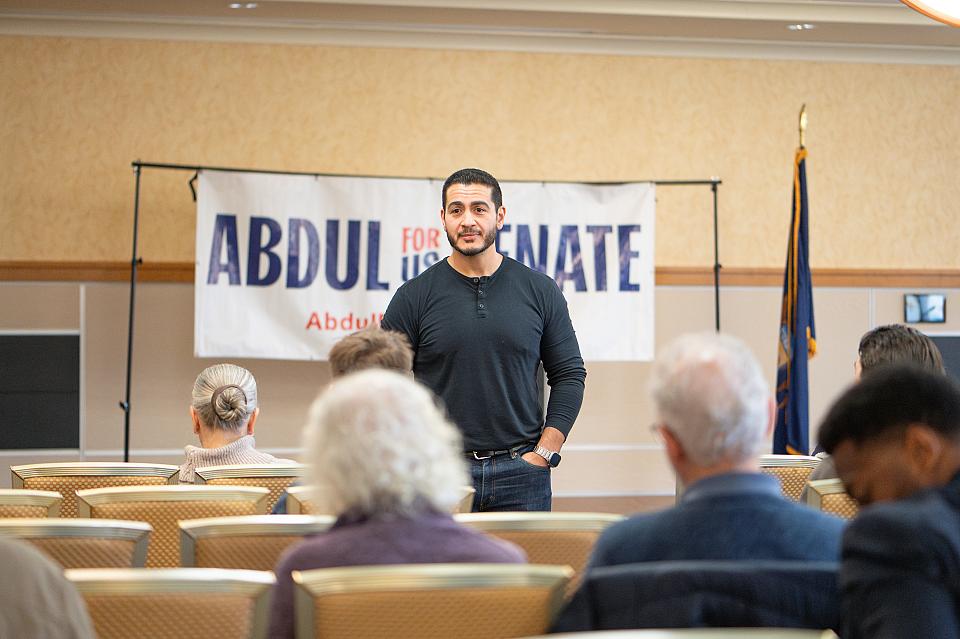
Presque une arme par destination. 500 grammes en main. 368 pages d’un beau papier et sa couverture cartonnée. Titre : Medicare pour tous. Guide à l’intention des citoyens (Medicare for All. A Citizen’s Guide), paru en 2021. Son auteur : Abdul El-Sayed, candidat démocrate pour le siège de sénateur de l’État du Michigan, le dixième plus peuplé des États-Unis, avec dix millions d’habitants.
Politiquement, l’homme a fait de ce projet d’un système de couverture santé universelle la ponctuation de son slogan de campagne, rythmé comme un flow de rap : « L’argent hors de la politique. L’argent dans votre poche. Une assurance-maladie pour tous » (« Money out of politics. Money in your pocket. Medicare for All »).
Le droit à la santé, c’est le fil rouge de la vie de ce fils d’immigrés égyptiens, titulaire d’un doctorat de médecine de l’Université Columbia de New York. Plutôt que de faire fructifier son diplôme, il est ensuite rentré à Detroit en 2015 pour prendre en charge le département de santé publique de la ville, au bord de la faillite. Il avait alors à peine 30 ans. Cette défense du bien public qu’est la santé, il l’emportera ensuite dans l’arène politique : elle ne lui est d’aucune utilité en 2018, où il échoue à la primaire démocrate pour le poste de gouverneur ; elle sera son sésame en 2026 pour la primaire la plus tendue de cette année au sein de la coalition démocrate.
Le seul grand pays industrialisé sans couverture maladie universelle
Le plus souvent, les médias interrogent Abdul El-Sayed sur son rapport à Hasan Piker, le controversé streameur-influenceur de gauche, ou sur ses positions concernant Gaza, où il dénonce un génocide et demande l’arrêt de l’aide militaire états-unienne à Israël. Mais quand on lui en laisse la possibilité, le jeune démocrate tente plutôt de développer ses arguments en faveur d’une assurance-maladie universelle, qu’une majorité d’habitants approuvent aujourd’hui aux États-Unis. « Medicare for All nous garantirait une couverture santé de la naissance à la mort, explique-t-il, par exemple, lors d’un meeting. On ne perdrait pas notre assurance en ayant 26 ans, en perdant son boulot ou en passant les 65 ans ou si on se marie ou si on divorce. On n’aurait pas 225 milliards de dettes médicales et il n’y aurait pas de faillites personnelles. Et, puisqu’on aurait un payeur unique, il négocierait les prix à la baisse. »
À ce stade, il faut dérouler le fil de l’histoire états-unienne pour comprendre pourquoi, comme le sermonne le sénateur de gauche Bernie Sanders à chacun de ses meetings, les États-Unis sont le seul grand pays industrialisé sans couverture maladie universelle. Lorsque Franklin Delano Roosevelt développe les politiques du New Deal dans les années qui suivent son élection en novembre 1932, il jette les bases de l’État-providence : assurance-chômage, système de retraite (avec la « social security »), reconnaissance des syndicats. Mais il ne prévoit pas de système d’assurance santé. L’aile suprémaciste blanche de la coalition démocrate, qui règne sans partage sur les anciens territoires de la Confédération, a opposé son veto : ce système profiterait trop aux Noirs.
Une première correction intervient dans les années 1960, avec la création, juste après la loi sur les droits civiques de 1964 – évidemment pas un hasard – de deux programmes fédéraux : Medicar, pour les plus de 65 ans, et Medicaid, pour les enfants pauvres.
Enfin, en 2009 est adoptée une autre « réforme », connue sous le nom d’Obamacare. Le président Barack Obama avait mené campagne sur une proposition de système d’assurance santé publique, qui offrirait une concurrence aux toutes puissantes assurances privées. Des mois de négociations bipartisanes au Congrès, alors que le président disposait d’une majorité nette dans les deux chambres et d’un mandat populaire (dix millions de voix d’avance sur son concurrent républicain, John McCain à l’élection de 2008), ont débouché sur un double compromis.
Un : on ne touchait pas au monopole du privé, auquel on imposait néanmoins d’assurer tout le monde, même ceux qui disposent de problèmes de santé préexistants, jadis refusés. Deux : on obligeait chaque habitant à contracter une assurance – auprès des compagnies privées, donc –, à défaut de quoi ils seraient pénalisés financièrement.
Les espoirs douchés de l’Obamacare
L’Obamacare a permis de faire baisser le nombre d’Américains non assurés, d’un pic de près de 46,3 millions de personnes (15,4 % de la population) à un niveau plancher d’environ 26,7 à 28 millions en 2025 (soit environ 8 % de la population). Mais le marché a continué d’avoir les mains libres pour fixer les prix des prestations médicales, comme des médicaments.
Surtout, l’immense majorité des salariés – les deux tiers – sont livrés au « plan » d’assurance santé que leur fournit leur employeur. Parfois, cela fait partie des conventions collectives renégociées à intervalles réguliers. Parfois, c’est le fait accompli. Dans les entreprises sans syndicats, les salariés n’ont ainsi pas d’autre choix que d’accepter le plan proposé par l’employeur. Presque tout le temps, les couvertures sont incomplètes et le moindre passage chez le dentiste se facture en centaines de dollars, sans parler d’une radio non prise en charge, pour laquelle il faut compter en milliers.
Selon le New York Times, les employeurs, petits et grands, se préparent à ce qui s’annonce comme la plus forte hausse des coûts de santé depuis plus de deux décennies. Le coût par salarié devrait augmenter en moyenne de 11 % l’année prochaine. De 2018 à 2027, les coûts de santé pourraient augmenter de 76 %, soit le double du taux d’inflation cumulé sur la période.
La loi budgétaire « Big Beautiful Bill » voulue par Donald Trump en 2025 prévoit, en plus d’allégements fiscaux pour les plus riches, des coupes dans les dépenses du programme du Medicare, portant bientôt à son paroxysme la crise de la santé quasi permanente aux États-Unis.
Au final, le pays dépense 17 % de son produit intérieur brut (PIB) dans la santé, contre 11 % pour la France, pour une population globalement mal assurée. Où passent ces gigantesques sommes d’argent ? Selon le site d’investigation en ligne The Lever, depuis 2010, « les profits des cinq plus grosses compagnies d’assurances ont augmenté de 230 % ». L’absence de « régulateur » public permet aux entreprises pharmaceutiques de pratiquer des prix de médicaments sans quasiment aucune limite. Bernie Sanders prend régulièrement l’exemple de l’insuline, qui coûte dix fois plus cher dans son État du Vermont qu’au Canada, à une heure et demie de route. Enfin, la complexité du système conduit à des usines à gaz bureaucratiques, qu’il faut financer.
28 000 dollars par an pour une couverture santé
Côté assurés, la cotisation moyenne annuelle pour l’assurance-maladie d’une famille se situe à près de 28 000 dollars, soit plus de 25 000 euros, d’après les données de l’organisation KFF. Le fait que l’employeur la prenne en partie en charge ne résout pas l’équation, puisque les salaires sont amputés d’autant d’argent. L’inflation du montant des cotisations et des franchises crée une situation de ras-le-bol, qui place la question de la santé en deuxième position des principales préoccupations des électeurs, après la situation économique.
En juin dernier, l’indice d’accessibilité financière West Health-Gallup montrait que, pour la première fois en cinq ans, moins de la moitié des citoyens des États-Unis ont les moyens de se soigner de manière régulière. « Trop de personnes n’ont pas d’assurance-maladie, trop de personnes qui en ont une n’ont pas les moyens de se faire soigner, et beaucoup de gens sont terrifiés à l’idée des coûts liés à la maladie », résume, auprès de la revue de KFF, Jonathan Oberlander, professeur à l’université de Caroline du Nord à Chapel Hill, et spécialiste de la politique de réforme du système de santé.
Pour avoir une idée de cette peur constante de ne pouvoir se soigner, il suffit de se rendre à une réunion organisée par l’équipe de campagne d’Abdul El-Sayed, mi-octobre, dans un restaurant du centre d’Ann Arbor, ville de 125 000 habitants à une petite heure de route de Détroit. La vingtaine de participants venus dialoguer avec les députées démocrates Debbie Dingell (Michigan) et Becca Balint (Vermont) sont accueillis par Phillis Engelbert propriétaire du local Detroit Street Filling Station. Lui-même a témoigné : « En tant qu’employeur, je tiens à fournir une bonne couverture santé à mes salariés, mais c’est devenu financièrement impossible. Le choix serait de ne plus fournir de couverture santé, d’embaucher moins ou de cesser l’activité. »
La majorité pour une assurance-maladie pour tous
Pour une des participantes, qui souhaite rester anonyme, l’alternative est de vieillir : « En fait, tout le monde a hâte d’avoir 65 ans. » Car on peut alors s’assurer grâce au programme Medicar. Après la rencontre, un homme aux cheveux argentés viendra lui confirmer ce qu’elle sait déjà : il a économisé plusieurs centaines de dollars par mois depuis qu’il a passé ce cap d’âge.
Depuis 2016 et sa première campagne présidentielle, Bernie Sanders propose une chose assez simple : étendre ce programme public à l’ensemble de la population quel que soit l’âge. La proposition est populaire. Le plus récent sondage, celui de KFF en octobre 2026, montre que les deux tiers (66 %) des adultes américains – soit la plus forte proportion jamais enregistrée – favorisent un plan de santé national permettant à tous et toutes d’obtenir leur assurance via un régime public unique. Le soutien monte à 84 % chez les démocrates et 72 % chez les indépendants, tandis que 66 % des républicains s’y opposent.
Oui, mais… il faut regarder entre les lignes de ces enquêtes d’opinion. Deux inquiétudes plombent pour l’instant cette proposition. La première pourrait être résumée par l’adage « ne pas lâcher la proie pour l’ombre ». Lorsqu’on informe les personnes interrogées qu’elles perdraient leur « plan » fourni par l’employeur, le taux d’approbation chute. Certains syndicats sont d’ailleurs opposés au « Medicare for All », au prétexte qu’ils ont réussi à négocier de bonnes couvertures pour les salariés de leurs branches, même si celles-ci se trouvent entre les mains d’assureurs privés.
« La santé est un droit »
La seconde porte sur le fait que le Medicare for All serait financé par l’impôt. Les contribuables verraient ainsi leur facture fiscale s’alourdir sans garantie que leur employeur leur verse en salaire direct la part qu’il consacrait auparavant à contracter une assurance. Si les électeurs démocrates sont massivement favorables à cette option, il n’en va pas de même de leurs élus, beaucoup plus partagés. Ainsi, le prochain président de la Chambre des représentants en cas de victoire des démocrates aux élections du 3 novembre, Hakeem Jeffries, a déjà fait savoir qu’il ne soumettrait pas cette proposition au vote bien qu’il ait cosigné un projet de loi en ce sens en 2019.
Pour rassurer, Abdul El-Sayed, détaille un plan de « montée en charge » pour l’assurance universelle, point par point et sur plusieurs années. Sa possible victoire le 3 novembre prochain pourrait permettre aux démocrates de reprendre la majorité au Sénat. Elle enverrait aussi à la chambre haute le plus éloquent porte-parole d’une Sécu à l’américaine.
Dans cette bataille serrée, Abdul El-Sayed peut compter sur le soutien de National Nurses United, le principal syndicat d’infirmiers et infirmières. Vice-président de cette organisation depuis 2025 et président pour le Michigan, avec 14 000 salariés représentés, Aaron Mc Cormick nous reçoit dans ses bureaux du centre-ville de Détroit pour nous expliquer le sens de cet adoubement : « Pour pousser à un vote au Congrès, qui n’a pas encore eu lieu, il faut y envoyer des candidats qui défendent clairement cette option, comme le Dr. Abdul El-Sayed. Car la santé est un droit. »